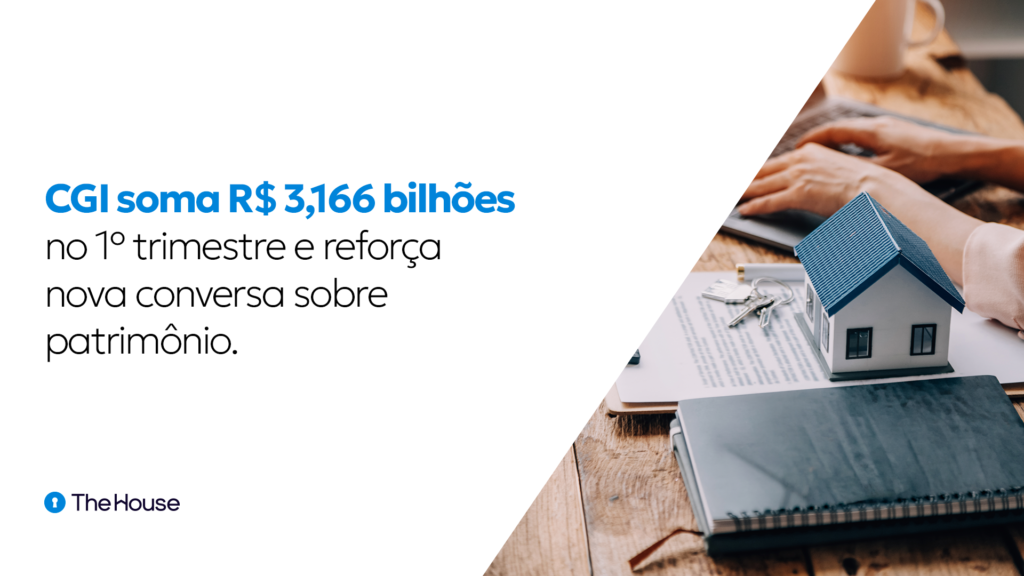
O crédito com garantia de imóvel vem ganhando espaço no mercado brasileiro. Segundo dados da ABECIP, as concessões da modalidade somaram R$ 3,166 bilhões no primeiro trimestre de 2026, uma alta de 25,83% em relação ao mesmo período do ano anterior. O resultado representa o maior volume já registrado para o período na série histórica iniciada em 2018.
Mais do que um dado de mercado, esse crescimento reforça uma mudança importante na forma de olhar para o imóvel.
Durante muito tempo, o patrimônio imobiliário foi tratado principalmente pela lógica da compra e venda. O cliente comprava, vendia, financiava ou quitava um imóvel. Mas, em muitos casos, a conversa pode ir além.
O imóvel também pode ser uma ferramenta estratégica para gerar liquidez, reorganizar dívidas, apoiar projetos, viabilizar reformas ou fortalecer o caixa de uma empresa. É nesse contexto que o CGI, também conhecido como home equity, começa a ocupar um espaço cada vez mais relevante na conversa entre clientes, parceiros e mercado imobiliário.
O que é CGI?
CGI é a sigla para crédito com garantia de imóvel. Na prática, é uma modalidade em que o cliente utiliza um imóvel como garantia para acessar crédito.
Esse imóvel pode continuar sendo utilizado normalmente pelo proprietário, enquanto a operação é estruturada junto à instituição financeira. Por envolver uma garantia real, o CGI costuma ser analisado de forma diferente de outras linhas de crédito, considerando fatores como valor do imóvel, documentação, perfil do cliente, finalidade do recurso e capacidade de pagamento.
Por isso, o CGI não deve ser tratado como uma solução automática. Ele exige análise, orientação e uma conversa consultiva. O ponto principal não é apenas “quanto o cliente consegue pegar”, mas sim por que ele precisa daquele recurso e qual estrutura faz sentido para o momento dele.
Por que o crescimento do CGI importa para o mercado imobiliário?
O crescimento do crédito com garantia de imóvel mostra que mais pessoas estão começando a enxergar o patrimônio imobiliário como uma alternativa para acessar capital. Ainda segundo a ABECIP, os dados de março indicaram prazo médio de 159 meses, cerca de 13 anos, e liberação média equivalente a 32,2% do valor do imóvel.
Esses números reforçam que o CGI não é apenas uma linha de crédito pontual. Ele pode fazer parte de uma decisão financeira mais planejada, principalmente para clientes que possuem patrimônio, mas não têm liquidez imediata.
Essa diferença é essencial.
Ter um imóvel não significa, necessariamente, ter dinheiro disponível. Um cliente pode ter patrimônio imobiliário relevante e, ainda assim, precisar de capital para resolver uma necessidade específica. Pode ser uma reforma, uma reorganização financeira, um investimento, uma expansão empresarial ou até a substituição de dívidas mais caras.
Nesse cenário, o imóvel deixa de ser visto apenas como um bem parado ou como um ativo de venda. Ele passa a ser entendido como uma possibilidade estratégica.
Patrimônio não é a mesma coisa que liquidez
Um dos principais pontos de educação sobre CGI é explicar a diferença entre patrimônio e liquidez.
O patrimônio é aquilo que o cliente construiu. Pode ser um imóvel quitado, um imóvel financiado, uma casa, um apartamento, uma sala comercial ou outro bem imobiliário. Já a liquidez é a capacidade de transformar parte desse valor em recurso disponível para uma finalidade concreta.
Muitas vezes, quando o cliente precisa de dinheiro, ele enxerga poucas alternativas: vender um imóvel, resgatar investimentos, contratar crédito mais caro ou adiar um projeto importante.
Mas nem sempre vender é a melhor decisão. Nem sempre resgatar investimentos faz sentido. E nem sempre contratar qualquer linha de crédito resolve o problema de forma eficiente.
É aí que o CGI pode entrar como uma possibilidade de conversa.
Não como uma indicação genérica para todos os clientes, mas como uma alternativa que precisa ser analisada quando existe patrimônio imobiliário, necessidade de capital e um objetivo claro.
O imóvel não precisa ser visto apenas como venda
Para imobiliárias, assessorias imobiliárias, correspondentes e parceiros do mercado, esse é um ponto especialmente importante.
Muitos profissionais estão acostumados a olhar para o imóvel apenas dentro da jornada de compra e venda. O cliente quer comprar, vender, financiar ou transferir um bem. Mas existe uma oportunidade maior quando o relacionamento continua depois da transação.
O cliente que comprou um imóvel hoje pode, no futuro, precisar reformar esse imóvel. Pode querer investir em um negócio. Pode precisar reorganizar dívidas. Pode buscar capital para uma nova fase da vida. Pode não querer vender, mas precisar transformar parte do patrimônio em liquidez.
Quando o parceiro entende isso, ele muda o tipo de conversa que tem com a própria base.
Ele deixa de depender apenas de novos clientes ou novas vendas e passa a enxergar oportunidades dentro de relacionamentos que já existem.
CGI como oportunidade para parceiros
O crescimento do CGI também abre uma oportunidade comercial para quem já está próximo de clientes com patrimônio imobiliário.
Imobiliárias, assessorias, correspondentes, escritórios de investimento e escritórios de contabilidade muitas vezes já participam de decisões importantes dos clientes. Estão presentes em conversas sobre compra, venda, crédito, planejamento, documentação, empresas, dívidas, investimentos e estrutura patrimonial.
Isso cria um terreno natural para identificar oportunidades de CGI.
Um empresário com imóvel pode precisar de capital para expandir a operação, um cliente com carteira de investimentos pode não querer resgatar aplicações no momento errado, uma família pode querer reformar o imóvel sem se desfazer do patrimônio, um proprietário pode estar pensando em vender, quando na verdade precisa apenas de liquidez ou uma empresa pode precisar reorganizar dívidas caras e buscar mais previsibilidade no caixa.
Em todos esses casos, a conversa começa antes do produto. Começa pelo diagnóstico.
Qual é a necessidade do cliente? Qual problema ele está tentando resolver? O imóvel pode fazer parte da estratégia? Existe uma estrutura mais adequada para esse momento?
Essas perguntas ajudam o parceiro a sair de uma abordagem puramente transacional e entrar em uma conversa mais consultiva.
CGI não deve ser apresentado como último recurso
Um erro comum é tratar o crédito com garantia de imóvel como uma opção apenas para quando todas as outras alternativas acabaram.
Essa visão limita a força do produto e pode fazer com que o cliente chegue tarde demais a uma solução que deveria ter sido considerada antes.
O CGI não precisa ser visto como último recurso. Para o cliente certo, ele pode ser avaliado como parte de uma estratégia desde o início da conversa.
Isso não significa que ele será sempre a melhor opção. Significa que ele merece entrar na análise quando existe patrimônio imobiliário e uma necessidade relevante de capital.
Quando apresentado com clareza, o CGI deixa de parecer uma operação complexa ou distante. Ele passa a ser entendido dentro de uma lógica simples: o cliente possui um imóvel, precisa de liquidez e pode avaliar se esse patrimônio pode ajudá-lo a resolver uma necessidade com mais planejamento.
Educação é essencial para o avanço do CGI
Apesar do crescimento recente, o CGI ainda exige educação de mercado. Muitos clientes não conhecem a modalidade. Outros têm receio por falta de informação. E muitos parceiros ainda não sabem como iniciar essa conversa de forma simples, segura e consultiva.
Por isso, falar sobre crédito com garantia de imóvel não deve ser apenas falar sobre taxa, prazo ou banco. A conversa precisa começar pelo contexto do cliente.
O que ele precisa resolver? Por que precisa de capital? Qual é o impacto financeiro da situação atual? Quais alternativas ele está considerando? O imóvel pode ajudar sem que ele precise vender o bem?
Quando a conversa começa por essas perguntas, o CGI deixa de ser apenas um produto financeiro. Ele passa a ser uma ferramenta de planejamento.
O novo olhar sobre o patrimônio imobiliário
O crescimento do CGI no Brasil mostra que o mercado está amadurecendo na forma de enxergar o imóvel.
O imóvel continua sendo moradia, segurança, conquista e patrimônio. Mas também pode ser uma fonte de liquidez em momentos estratégicos.
Para o cliente, isso significa ter mais alternativas antes de tomar decisões importantes.
Para o parceiro, significa ampliar a conversa comercial e gerar mais valor.
Para o mercado, significa evoluir de uma lógica apenas transacional para uma jornada mais consultiva.
A oportunidade não está apenas em vender imóveis.
Está em entender como o patrimônio do cliente pode trabalhar a favor dele.
E, nesse movimento, o CGI ganha espaço como uma das conversas mais relevantes para quem atua no mercado imobiliário, financeiro e patrimonial.
Quer conhecer a nossa estrutura? Clique aqui.